
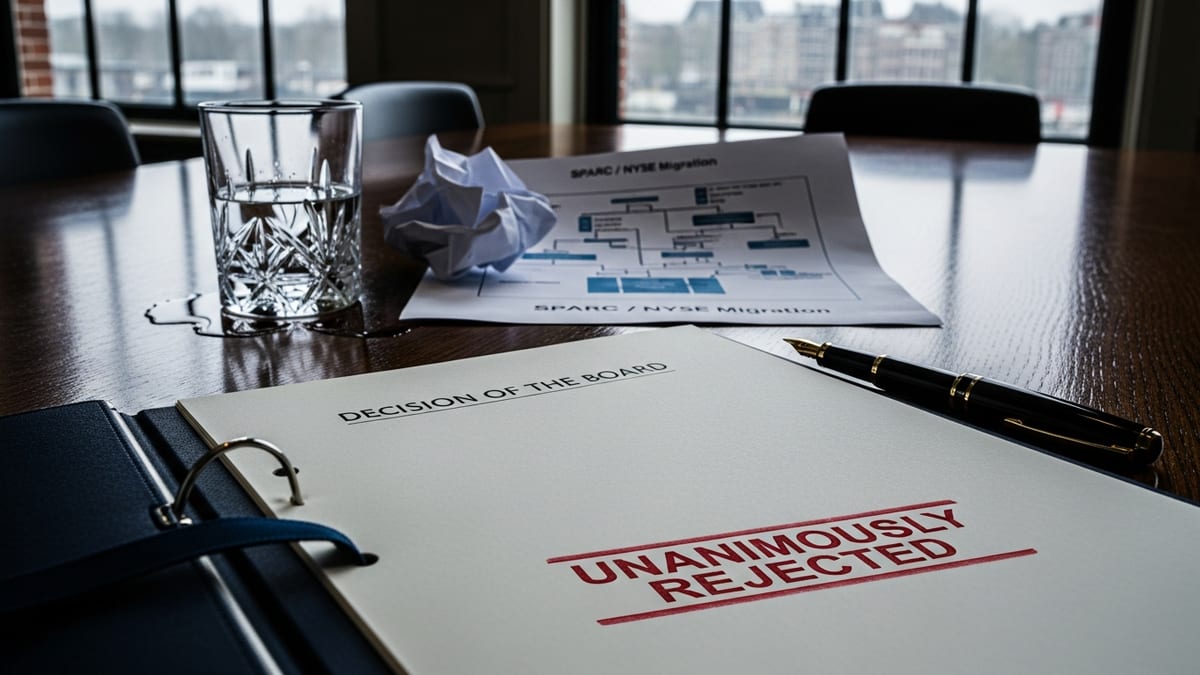
Den 29. maj 2026 afviste bestyrelsen i Universal Music Group (UMG) enstemmigt Bill Ackmans uopfordrede, ikke-bindende overtagelsesforslag. Beslutningen afslutter uger med spekulationer omkring milliardærinvestorens ambitiøse forsøg på at gribe kontrol over verdens største musikrettighedshaver.
Anatomien af et skævt tilbud
Ackmans hedgefond, Pershing Square Capital Management, vakte oprindeligt opsigt den 7. april 2026 med et bud, der vurderede UMG til 55,8 milliarder euro (cirka 64,4 milliarder dollars). Overskriftstilbuddet på €30,40 pr. aktie repræsenterede en voldsom 78% præmie over UMG's lukkekurs den 2. april.
Men bestyrelsen identificerede hurtigt en åbenlys strukturel hage. Mens den hybride aktie-og-kontant-aftale lovede høj papirværdi, var det rene kontantalternativ tungt diskonteret. Aktionærer, der valgte at tage kontanter direkte, ville modtage blot €22 pr. aktie — hvilket vurderede UMG til cirka 43 milliarder dollars. Den værdiansættelse ligger under UMG's børsintroduktionspris i 2021 og får præmien til at ligne en luftspejling for institutionelle investorer, der kræver likviditet.
Nevada-bundne SPARC-motoren
De foreslåede mekanikker i aftalen var yderst usædvanlige og udnyttede Pershing Square SPARC Holdings, Ltd., et Special Purpose Acquisition Rights Company.
Ackman planlagde at eksekvere en kompleks omvendt fusion for at tage UMG privat, omregistrere virksomheden i Nevada og notere den nye enhed på New York Stock Exchange. Flytning af den primære notering fra Euronext Amsterdam til Wall Street var designet til at indfange højere amerikanske handelsmultipler. Men denne grænseoverskridende migration introducerede massive skattekompleksiteter og regulatoriske forhindringer, som UMG's ledelse anså for uacceptable for en stabil, udbyttebetalende multinational.
| Metrik | Nuværende UMG-struktur | Pershing Square-forslag |
|---|---|---|
| Lokation | Holland (Euronext Amsterdam) | Nevada (New York Stock Exchange) |
| Kontantværdiansættelse | Offentlig markedspris | €22 pr. aktie (43 mia. dollars i alt) |
| Virksomhedsvehikel | Traditionelt børsnoteret selskab | Omvendt fusion via SPARC |
Hvorfor Bolloré-vetoet lukkede døren
I sidste ende fejlede aftalen ikke kun på finansielle vilkår: den ramte en uoverstigelig governance-mur. Bolloré-gruppen, som kontrollerer en afgørende 28% stemmeblok både direkte og gennem Vivendi, modsattes formelt transaktionen den 27. maj 2026.
Fordi UMG's vedtægter og europæiske governance-strukturer giver betydelig vægt til ankeraktionærer, gjorde Bolloré-vetoet enhver vej til en fjendtlig overtagelse matematisk umulig. Bestyrelsens efterfølgende enstemmige afvisning var det sidste, formelle søm i kisten.
Nøgleindsigt: En høj overskriftspræmie kan ikke kompensere for kompleks virksomhedsomstrukturering, der udvander governance-kontrol og straffer aktionærer, der søger direkte likviditet.
Strategiske takeaways for rettighedshavere
Dette mislykkede overtagelsesbud signalerer et skiftende værdiansættelseslandskab for store musikkataloger og virksomhedskontrol.
- Fordelen: UMG bevarer sin uafhængige strategiske retning og forbliver forankret i europæiske kapitalmarkeder med stabil governance.
- Risikoen: Manglende indfangelse af NYSE-handelsmultipler kan efterlade UMG sårbar over for fremtidigt aktivistpres, hvis streamingvæksten bremser og
LTV-metrikker bløder. - Virker når: Major labels opretholder høj markedsandel og udnytter konsistente streamingroyalty-indtægter til at forsvare deres selvstændige værdiansættelser.
- Slår fejl når: Aktivister udnytter midlertidige aktiedykk til at tvinge strukturelle ændringer igennem, der fragmenterer virksomhedskontrol.